



LG엔솔, 3분기 매출 급증 외형 회복 전망
매출 전년 대비 47.7%↑·수익성 회복은 시간 필요…4분기 ESS 병목 해소·폴란드 공장 BEP 기대


- 글자크기


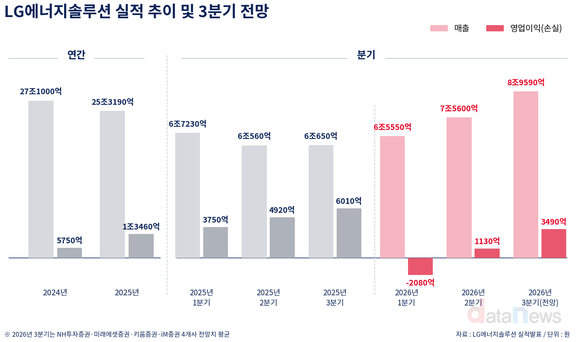
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
LG에너지솔루션이 올해 들어 외형 회복세를 보이고 있다. 3분기 매출은 전년 동기보다 40% 이상 늘어날 전망이지만, 영업이익은 지난해 같은 기간을 밑돌 것으로 예상된다.
2일 데이터뉴스가 NH투자증권·미래에셋증권·키움증권·iM증권 등 4개 증권사의 전망치를 분석한 결과, LG에너지솔루션의 올해 3분기 매출은 평균 8조9592억 원, 영업이익은 3491억 원으로 전망됐다.
LG에너지솔루션은 2023년 이후 2024년과 2025년까지 2년 연속 연간 매출이 감소했다. 하지만 올해 분기 매출은 1분기 6조5550억 원, 2분기 7조5602억 원에 이어 3분기 8조9592억 원까지 늘어날 것으로 예상된다.
전년 동기와 비교해도 외형 회복세가 뚜렷하다. 1분기 매출은 전년 동기 대비 2.5% 감소했지만 2분기에는 24.8% 증가했고, 3분기 전망치는 지난해 같은 기간 6조650억 원보다 47.7% 늘어난 수준이다.
3분기 매출 성장은 ESS와 EV 배터리가 함께 이끌 전망이다. NH투자증권은 전분기 대비 매출 증가율을 EV 20%, ESS 42%, 소형 배터리 3%로 예상했다. 미래에셋증권 역시 EV는 유럽 신규 프로젝트 시작(폭스바겐 등)과 GM 얼티엄셀즈 재가동, 소형 배터리는 테슬라 신규 모델 판매 호조에 따른 높은 가동률이 매출 회복에 기여할 것으로 분석했다.
반면 수익성 회복 속도는 외형보다 더디다. 3분기 영업이익 전망치 3491억 원은 지난해 같은 기간 6013억 원보다 41.9% 감소한 수준이다. 미국 첨단제조생산세액공제(AMPC)를 제외하면 아직 적자가 예상된다. 증권사 4곳의 3분기 AMPC 전망치는 평균 3986억 원으로, 이를 제외하면 약 495억 원의 영업손실이 예상된다. 다만 2분기 AMPC 제외 영업손실 1277억 원과 비교하면 적자폭은 782억 원 줄어드는 수준이다.
수익성 회복을 제한하는 요인으로는 ESS 생산 초기 부담과 낮은 EV 공장 가동률, 환율 등이 꼽힌다. NH투자증권은 3분기에도 ESS 팩 병목이 이어지고, 원·달러 평균 환율 하락이 분기 영업이익에 약 800억 원의 부담으로 작용할 것으로 분석했다.
4분기에는 ESS와 EV 모두 수익성 개선이 이어질 것이란 전망이 나온다. 키움증권은 ESS 사업부문의 AMPC 제외 영업이익이 4분기 흑자로 돌아설 것으로 예상했고, NH투자증권도 팩 병목 해소에 따른 ESS 흑자 전환과 폴란드 EV 공장의 손익분기점(BEP) 달성을 전망했다.
하반기에는 ESS 신규 수주 확보도 관건이다. LG에너지솔루션이 올해 ESS 신규 수주 목표를 약 90GWh로 제시한 가운데, 증권사들은 현재까지 약 20~30GWh의 수주를 확보한 것으로 추정하며, 올해 하반기 대규모 수주를 기대하고 있다.
iM증권은 리포트에서 "당사가 파악한 바에 따르면 대규모 ESS 신규 수주가 4분기에 집중될
것으로 예상된다"며, "특히 북미 ESS 수요의 가파른 증가세와 투자세액공제에 연계된 PFE(중국 등 금지외국기관) 공급망 규제 시행은 동사의 수주 확보에 우호적으로 작용할 전망"이라고 밝혔다.
LG에너지솔루션은 하반기 북미 ESS 생산거점 안정화와 생산능력 확대, 46시리즈 출하 확대 등을 추진하고 있다. 회사는 지난 8월 ESS용 LFP배터리, EV용 삼원계 배터리를 생산하는 미시간 랜싱공장을 가동했으며, 올해 말 북미지역에 50GWh 이상의 ESS 생산능력을 확보한다는 방침이다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.