
2027년 2월 토큰증권(STO) 제도 전면 시행을 5개월여 앞두고, 국내 증권가의 발행 인프라인 ‘메인넷’ 경쟁이 공동망 구축과 자체망 운용의 두 갈래로 갈리고 있다. 메인넷은 증권사 등이 직접 참여해 증권의 발행·보유·이전 정보를 기록·관리하는 분산원장(블록체인) 네트워크.
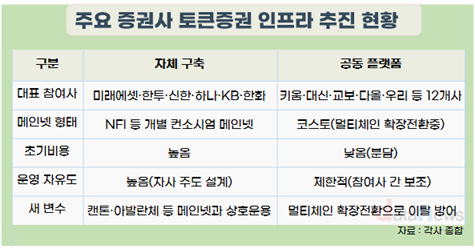
대형 증권사들은 초기 비용 부담을 감수하고서라도, 독자 메인넷을 운용해 상품 설계의 자유도를 확보하려 하고 있다. 반면, 중소형 증권사들은 코스콤이 주도하는 공동 플랫폼에 합류해 구축 비용을 나눠 부담하는 쪽을 선택했다. 시장에서는 같은 원장을 함께 쓸 ‘거래 상대’를 얼마나 확보하느냐가 승부처가 될 것이라는 관측이 나온다.
자체 구축 6곳 vs 공동망 12곳
21일 증권업계에 따르면, 한국투자증권과 미래에셋증권, 신한투자증권, 하나증권, 케이비(KB)증권, 한화투자증권 등 6개사는 STO의 독자 플랫폼 구축을 사실상 마무리했거나 고도화 작업을 진행 중이다. 발행 절차와 고객 데이터를 스스로 관리하며 이후 상품 설계와 운영에서 자유도를 높이겠다는 계산이다.
하나증권은 토큰증권 사업을 웹3 등 금융 혁신 확장의 발판으로 삼기 위해, 하나금융·미래에셋증권·에스케이(SK)텔레콤 연합인 ‘넥스트 파이낸스 이니셔티브(NFI)’ 결성을 통한 자체 구축을 택했다. 신한투자증권 역시, 서비스 차별화를 겨냥해 비용 효율적인 자체 구축을 하고 있다.
키움증권, 대신증권, 아이비케이(IBK)투자증권, 유안타증권, 비엔케이(BNK)투자증권, 디비(DB)증권, 아이엠(iM)증권, 교보증권, 다올투자증권, 우리투자증권, 엔에이치(NH)투자증권 등 12개 증권사는 코스콤과 함께 업무협약을 맺고 공동 발행 플랫폼 ‘코스토(KoSTO)’에 참여하고 있다. △개별 구축에 따른 중복 투자를 줄이고, △표준화된 발행·원장관리 체계를 활용해 비용 효율성을 극대화하려는 전략이다.
메리츠증권은 자체 구축과 공동망 참여를 동시에 저울질하는 ‘병행 검토’ 입장이다. 지원이 끊기거나 호환성 문제가 있는 메인넷을 고르면, 참여 증권사의 사업 확장까지 제약을 받을 수 있다는 점을 고민하고 있다. 독자 구축 시에는 구조 설계, 우수한 파트너십이 핵심인 반면, 공동망은 사업자가 글로벌 확장성과 지속 지원이 가능한 메인넷을 선정·운영하는지가 관건이라고 보고 있다. 삼성증권은 아직 방향을 정하지 않은 채 시장을 관망하고 있는 것으로 알려졌다.
승부는 ‘메인넷 합종연횡’에서
토큰증권은 같은 분산원장에 참여한 증권사들이 증권 보유 내역을 함께 기록·관리하는 구조다. 같은 메인넷을 쓰는 증권사가 늘어날수록, 각 사 고객이 서로의 원장에서 발행된 상품에 접근하기 쉬워지고 잠재 유동성도 커진다. 타사 계좌 대체와 유통이 가능해지기 때문이다.
반대로 상호운용 기준이 마련되지 않은 채 독자 시스템만 완성하면 자사 고객 중심 거래에 머물거나, 외부와 유통하려면 별도의 연계·전환 절차를 거쳐야 할 가능성이 크다. 거래 상대를 확보하지 못한 독자 메인넷은 사실상 외딴섬이 될 수 있다.
업계에서는 예탁결제원이 시장 참가자들과 플랫폼 연계 테스트를 본격 시작하는 만큼, 증권사들도 어느 메인넷을 기준으로 대응 개발에 나설지 결정해야 하는 시점이라는 지적이 나온다.
이런 가운데 기관용 분산원장 캔톤 네트워크(Canton Network)가 새로운 변수로 떠올랐다. 캔톤은 미국 예탁결제원(DTCC), 골드만삭스, 홍콩상하이은행 등 글로벌 금융기관이 참여하는 프라이버시 구조의 블록체인이다. 캔톤은 신한금융 계열사, KB증권, 한화투자증권 등과 잇따라 업무협약(MOU)을 맺으며 국내 접점을 넓히고 있다.
한화투자증권은 이미 블록체인 기술기업 페어스퀘어랩과 함께 퍼블릭 블록체인 아발란체(Avalanche) 기반 플랫폼 구축을 마쳤다.
권선무 기자
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.