

KT클라우드 재합병, 쉽게 결론 못 내리는 이유는
분사 4년 만에 합병 검토…AI 인프라 통합 필요성 커졌다지만, 6000억 투자한 FI 지분 정리 걸림돌


- 글자크기


KT가 KT클라우드 합병을 놓고 고심이 길어지고 있다. 클라우드·데이터센터 사업을 일원화해야 한다는 당위론과 만만치 않은 합병 비용 사이에서 쉽게 결론을 내리지 못하고 있다.
KT는 지난 23일 조회공시 요구에 대한 답변을 통해 KT클라우드 합병과 관련해 “AI 전환(AX) 사업 경쟁력 강화를 위해 다양한 방안을 검토 중이나 현재까지 구체적으로 결정된 사항이 없다”며 “추후 구체적인 내용이 결정되는 시점 또는 6개월 이내에 재공시하겠다”고 밝혔다.
지난 6월 26일과 7월 24일에 이어 세 번째 답변 공시로, 요지는 동일하게 미확정이다. 재합병 여부 결정이 계속 미뤄지고 있는 것이다.
박윤영 대표 체제로 경영진이 바뀐 KT는 그동안 KT클라우드 재합병을 검토해 온 것으로 알려졌다.
2022년 구현모 대표 시절 클라우드 및 데이터센터 사업부문을 분사시킨 지 4년 만이다. 당시 KT가 밝힌 공식적인 분사 목적은 클라우드 및 데이터센터 사업의 전문성을 높이고 기업가치를 제고하는 것이었다. 외부 투자를 유치해 사업 규모를 빠르게 키우고 기업공개(IPO)까지 목표로 했던 것으로 풀이된다.
KT클라우드는 설립 이듬해인 2023년 재무적 투자자(FI) IMM크레딧앤솔루션의 6000억 원 투자를 유치했다. 보통주와 전환우선주(CPS)에 각각 3000억 원씩 투자하는 방식이었다.
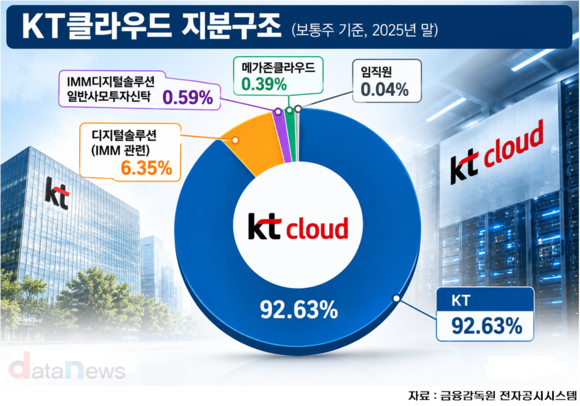
2025년 말 기준 KT클라우드의 보통주 지분은 KT가 92.63%를 보유하고 있다. 나머지는 IMM크레딧앤솔루션 관련 투자기구인 디지털솔루션(6.35%)과 IMM디지털솔루션 일반사모투자신탁(0.59%), 메가존클라우드(0.39%), 임직원(0.04%)이 보유하고 있다. 다만 전환우선주까지 고려하면 외부 투자자의 경제적 지분은 보통주 지분율보다 크다.
KT는 당초 추진했던 KT클라우드의 IPO 대신 재합병을 검토하고 있는 것으로 알려졌다. 최근 정부와 한국거래소가 모회사와 자회사 중복상장 심사를 강화하면서 KT클라우드의 상장 추진이 어려워진 것도 재합병 검토의 배경으로 꼽힌다.
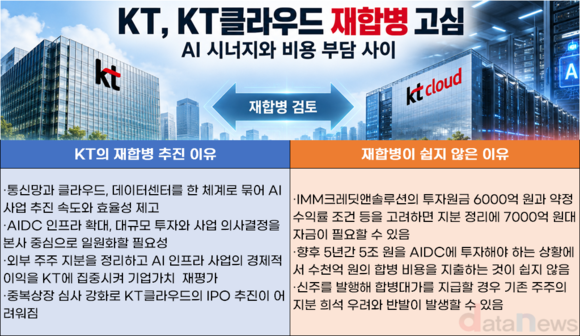
이 같은 상황에서 KT클라우드를 합병해 네트워크, 클라우드, 데이터센터를 통합 운영하는 것이 사업 속도와 효율성을 높일 수 있다고 판단한 것으로 보인다. 특히 KT가 향후 5년간 AI 데이터센터(AIDC)에 5조 원을 투자할 계획인 만큼 대규모 투자와 사업 의사결정을 일원화할 필요성이 커졌다는 것이다.
여기에 더해 KT클라우드의 외부 주주 지분을 정리하고 AI 인프라 사업의 경제적 이익을 KT에 집중시키는 것이 장기적으로 기업가치 제고에 유리하다는 판단이 작용했을 것이라는 해석도 나온다.
하지만 현실적으로 KT의 KT클라우드 합병이 쉽지 않다는 지적이다.
가장 큰 걸림돌은 IMM크레딧앤솔루션의 투자금 회수다. KT가 재합병을 추진할 경우 IMM 측이 보유한 보통주와 전환우선주를 어떤 조건으로 정리할지가 핵심 쟁점이 될 전망이다.
IMM 측의 투자원금은 6000억 원이다. 투자계약상 수익률 조건 등을 고려하면 지분 정리에 7000억 원대의 자금이 필요할 것이라는 관측이 나온다.
이 같은 자금은 AIDC 등에 적극 투자해야 하는 상황에서 만만치 않은 규모다. KT가 신주를 발행해 합병대가를 지급하는 방법도 고려할 수 있지만, 기존 주주의 지분 희석에 따른 반발이 발생할 수 있어 이 역시 부담이다.
다만, FI 투자금 회수 문제는 합병하지 않는다고 사라지지 않는다. 투자계약에 따라 향후 KT가 부담해야 할 의무가 발생할 수 있다. 따라서 합병으로 추가 발생하거나 앞당겨지는 비용과 현 체제를 유지할 경우의 부담을 비교할 필요가 있다.
합병에 따른 실질적인 사업적 이익이 얼마나 클지도 검토할 대목이다. KT와 KT클라우드가 별도 법인으로 운영되는 현재 체제에서도 AIDC 사업을 추진할 수 있기 때문이다.
이에 따라 KT가 쉽게 결론을 내리지 못하고 검토를 이어가는 것으로 보인다. 결국 박윤영 대표가 기대하는 AI 사업 시너지가 합병 비용과 주주 부담을 상쇄할 만큼 큰지, 현 체제를 유지하는 것보다 합병이 유리한 선택인지가 관건이다.
강동식 기자 lavita@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.