



신한라이프, 대형 생보사 중 킥스비율 가장 높아
6월 말 211.6%, 전년 말 대비 5.6%p↑…금리 상승 자본관리 부담 속 개선작업 돋보여


- 글자크기


[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
신한라이프가 대형 생보사 중 가장 높은 킥스비율을 기록 중이다. 중장기적 관점의 자산부채관리(ALM) 전략을 지속적으로 추진하며 안정적인 재무건전성을 유지하고 있다.
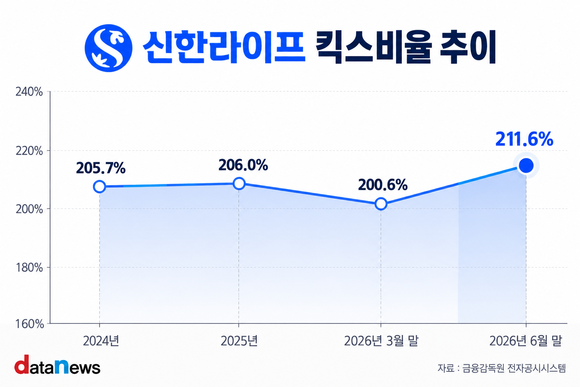
2일 데이터뉴스가 금융감독원 전자공시시스템에 공시된 신한라이프의 반기보고서를 분석한 결과, 올해 6월 말 킥스비율은 211.6%로 집계됐다.
킥스비율은 보험사의 자본건전성 지표로, 모든 보험계약자가 일시에 보험금을 청구했을 때 지급할 수 있는 여력을 나타낸다. 지급여력금액(가용자본)을 지급여력기준금액(요구자본)으로 나눠 산출하며, 높을수록 자본건전성이 좋다고 평가된다.
신한라이프는 최근 3년간 킥스비율이 200% 이상으로 안정적인 수준을 유지하고 있다. 2024년 말 205.7%, 2025년 말 206.0%에 이어 올해 6월 말 211.6%로 상승세를 이어오고 있다.
대형 생보사 중에서도 가장 높은 수준이다. 올해 6월 말 기준 대형 생보사 중 킥스비율이 210%를 넘긴 곳은 신한라이프가 유일했다. 삼성생명 208.2%, 교보생명 200.8%(경과조치 적용 후), 한화생명 168.0% 순으로 뒤를 이었다.
신한라이프는 중장기적 관점의 자산부채관리(ALM) 전략을 지속하며 안정적인 재무건전성을 유지하고 있다.
회사 관계자는 "특정 시점의 듀레이션 갭을 맞추거나 장기채를 확대하기보다 보험부채의 장기적인 현금흐름과 금리 민감도를 고려해 자산과 부채의 구조를 지속적으로 조정해 나가고 있다"고 설명했다.
자본의 질을 나타내는 기본자본 킥스비율도 개선됐다. 금융당국은 오는 2027년부터 기본자본 킥스비율 규제를 강화하기로 했다. 기본자본 킥스비율 기준을 50%로 규정하고, 제도의 안착을 위해 2035년 말까지 9년간 경과조치를 적용할 계획이다.
신한라이프의 올해 6월 말 기본자본 킥스비율은 99.9%로 집계됐다. 올해 3월 말(95.9%) 대비 4.0%p 상승했다.
올해 상반기 금리 상승으로 보유자산의 평가손실이 확대되는 등 자본관리 부담이 이어졌지만, 기본자본(5조3729억 원)을 요구자본(5조3761억 원)과 비슷한 수준까지 확대하면서 향후 규제 강화에 대응할 수 있는 여력을 확보했다.
장기 수익성 지표인 보험계약마진(CSM)도 2023년 말 7조1687억 원에서 올해 6월 말 7조9147억 원으로 늘 8조 원에 근접했다.
신한라이프는 향후에도 가치 중심의 ALM 전략과 장기 수익성 중심의 상품 포트폴리오 조정을 통해 질적 성장을 도모한다는 계획이다.
이윤혜 기자 dbspvpt@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.