
삼성 전자계열 4사, 미래 먹거리 투자 본격화
삼성전자 2450조·SDI 25조·전기 23조·디스플레이 67조…HBM·ESS·AI 서버부품·OLED에 투자 집중
구글 검색 선호 출처로 추가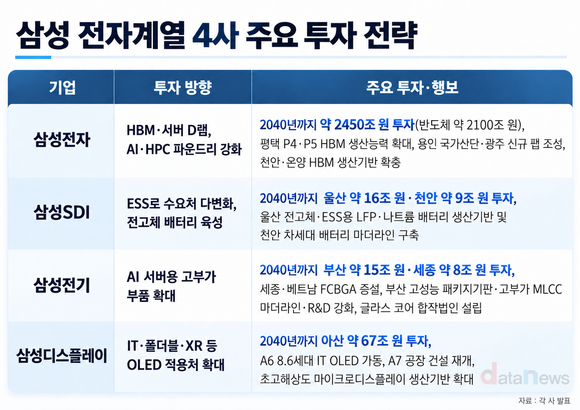
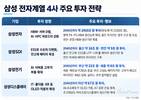
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
삼성전자·삼성SDI·삼성전기·삼성디스플레이 등 삼성 전자계열 4사가 각자의 주력 사업을 중심으로 미래 성장동력 투자를 확대하고 있다. 삼성전자는 인공지능(AI) 반도체, 삼성SDI는 에너지저장장치(ESS)·전고체 배터리, 삼성전기는 AI 서버용 고부가 부품, 삼성디스플레이는 IT·폴더블·XR용 OLED에 각각 투자 초점을 맞추고 있다.
8일 데이터뉴스가 삼성 전자계열 4사의 투자계획과 사업전략을 분석한 결과, 각 사는 기존 주력사업의 경쟁력을 강화하는 동시에 수요가 빠르게 늘어나는 분야의 생산능력을 확충하고 차세대 기술 확보를 위한 투자를 확대하고 있다.
삼성전자는 고대역폭메모리(HBM)·서버 D램과 AI·고성능컴퓨팅(HPC)용 파운드리를 동시에 강화하고 있다. 지난 2월 HBM4 양산을 시작한 데 이어 5월에는 HBM4E 12단 샘플을 글로벌 고객사에 공급했다. HBM4에는 1c(10나노급 6세대) D램과 삼성 파운드리의 4나노 베이스다이가 적용됐다. 메모리와 파운드리, 첨단패키징을 함께 갖춘 사업구조를 AI 반도체 경쟁력으로 활용하는 전략이다.
생산능력도 확대하고 있다. 삼성전자는 평택 P4에 HBM4용 1c D램 생산라인을 추가 구축하고 있으며, 2028년부터 본격 가동되는 평택 P5는 HBM 생산의 핵심 거점으로 활용할 계획이다. 평택과 함께 신규 대형 생산거점인 용인 국가산업단지 조성도 진행되고 있다. 용인 첫 팹은 2029년 10월 가동하는 것이 현재 목표다. 삼성은 용인 이후 차기 반도체 클러스터로 광주에 신규 팹 2개를 건설할 계획이며, 천안·온양에도 HBM 생산기반을 확충한다.
파운드리에서는 모바일 중심의 사업구조를 AI·HPC로 넓히고 있다. 현재 28%인 HPC 사업 비중을 2029년 66%까지 높일 계획이다. 미국 텍사스 테일러 1기 팹은 가동을 앞두고 있고, 2기 팹은 연내 착공해 2030년 양산할 계획이다. 삼성 파운드리는 테슬라의 차세대 AI칩 ‘AI5’ 양산을 준비하고 있으며, AI5는 테일러 2나노 공정에서 생산될 예정이다.
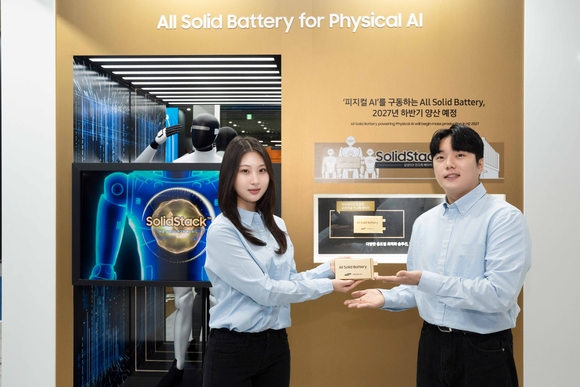
▲인터배터리 2026에 마련된 삼성SDI 부스에서 모델들이 '피지컬 AI'용 전고체 배터리 샘플을 소개하고 있다. / 사진=삼성SDI
삼성SDI는 전기차(EV) 수요 둔화에 대응해 ESS로 수요처를 넓히는 동시에 전고체 배터리를 중장기 성장축으로 육성하고 있다. AI 데이터센터 성장에 대응해 무정전전원장치(UPS)와 배터리백업유닛(BBU)용 배터리 사업도 키우고 있다.
지난 3월에는 미국 에너지 전문기업과 약 1조5000억 원 규모의 ESS용 각형 배터리 공급계약을 체결했다. 10월 미국에서 ESS용 각형 LFP 배터리 양산도 준비하고 있으며, 연내 고객사 공급에 들어갈 예정이다. 회사는 현재 확보한 ESS 수주를 고려하면 2028년부터 수요가 생산능력을 넘어설 것으로 보고 추가 생산능력 확보도 검토하고 있다. 8월에는 GM과의 미국 합작법인 시너지셀즈 지분을 인수해 단독 운영 체제로 전환하고, EV 배터리 공장인 시너지셀즈에 ESS용 배터리 라인도 구축한다.
중장기 성장축은 전고체 배터리다. 삼성SDI는 2027년 하반기 양산을 목표로 전고체 배터리를 개발하고 있다. 울산에서는 휴머노이드 등에 탑재되는 전고체 배터리 양산과 ESS용 LFP, 나트륨 배터리 확대를 추진하고, 천안에는 차세대 배터리 기술을 검증해 글로벌 생산거점으로 전파하는 마더라인을 구축할 계획이다. 최근에는 에코프로비엠과 황화물계 전고체 배터리 소재 개발을 위한 업무협약을 체결해 양극재·고체전해질 개발부터 품질평가와 양산체계 구축까지 협력하기로 했다.
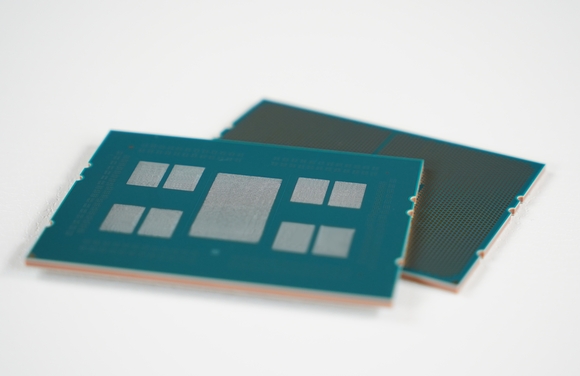
▲삼성전기 서버용 FCBGA / 사진=삼성전기
삼성전기는 AI 서버용 고부가 부품을 중심으로 사업구조를 확대하고 있다. 현재 수요가 빠르게 늘고 있는 플립칩 볼그리드 어레이(FCBGA)와 적층세라믹콘덴서(MLCC)를 키우는 동시에 실리콘 캐패시터·인덕터와 차세대 유리기판 등으로 제품군을 넓히는 전략이다.
대규모 생산능력 확충도 본격화했다. 삼성전기는 2040년까지 세종에 약 8조 원을 투자해 AI 서버용 패키지기판 생산·연구개발 기반을 확대하고, 부산에는 약 15조 원을 투자해 고성능 패키지기판과 고부가 MLCC의 생산·연구개발 거점을 강화할 계획이다. 최근에는 세종사업장 4조2700억 원, 베트남법인 2조5100억 원 등 총 6조7800억 원 규모의 FCBGA 증설계획을 구체화했다. 세종 신규라인은 2028년 9월 양산을 시작할 예정이다. 회사는 글로벌 고객사가 투자금을 지원해 신규 설비투자 부담을 낮추고, 중장기 물량도 확보해 가동률과 운영비용 부담을 낮출 수 있다고 설명했다.
수주도 이어지고 있다. 삼성전기는 올해 5월부터 이달 6일까지 실리콘 캐패시터와 AI 서버용 MLCC, 인덕터에 대해 공시 기준 약 3조9000억 원 규모의 장기공급계약을 잇따라 체결했다. 차세대 기판에서는 일본 스미토모화학그룹의 자회사인 동우화인켐과 유리기판 핵심 소재인 글라스 코어 생산을 위한 합작법인 설립에 나서 내년 하반기 본격 가동을 추진하고 있다.
삼성디스플레이는 스마트폰 중심의 OLED 사업을 IT와 폴더블, 몰입형 기술(XR) 등으로 확대하고 있다.
삼성디스플레이는 4조1000억 원을 투입해 구축한 아산 A6 8.6세대 IT OLED 라인을 올해 양산체제로 전환했다. 기존 6세대보다 큰 원장을 사용하는 8.6세대 라인을 통해 노트북 등 중형 IT OLED의 생산효율을 높이는 것이 핵심이다. 회사는 장기적으로 아산에 67조 원을 투자해 스마트폰·IT용 OLED뿐 아니라 XR·자동차, 휴머노이드·웨어러블용 OLED 생산기반을 확대할 계획이다.
추가 생산능력 확보도 진행하고 있다. 삼성디스플레이는 지난 8월 2021년 이후 중단됐던 아산 A7 공장 건설을 재개했으며, 현재 2028년 완공을 목표로 하고 있다. 이청 삼성디스플레이 사장은 A7의 활용처 가운데 폴더블 OLED의 가능성을 가장 높게 보고 있다고 밝혔으며, 향후 노트북 등 IT OLED 생산도 검토할 수 있다는 입장을 내놨다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.