
자체카드로 홀로서기 나선 비씨카드, 성장세 합격점
올해 상반기 자체카드수수료수익 319억, 전체 수익 중 1.8%…비중 자체는 적은 편이라 안정적인 수익원 추가 확보 필요
구글 검색 선호 출처로 추가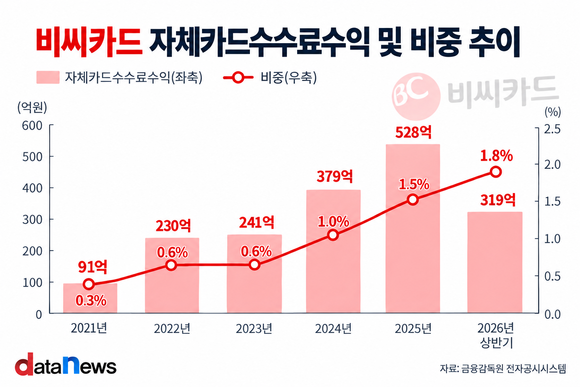
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
비씨카드의 자체카드 수익이 늘고 있다. 카드 결제 프로세싱 중심 사업 구조에서 벗어나 회원사 이탈이라는 리스크 방어에 나서고 있는 것으로 풀이된다. 다만 여전히 카드수익 대비 비중은 한 자릿수에 머물고 있다.
27일 데이터뉴스가 금융감독원 전자공시시스템에 공시된 비씨카드의 반기보고서를 분석한 결과, 올해 상반기 자체카드수수료수익은 319억 원으로 집계됐다. 전년 동기(267억 원) 대비 19.6% 증가했다.
비씨카드는 다른 카드사들과 달리 신용카드 프로세싱 업무를 주력 사업으로 하고 있다. 이에 개인이나 기업 등 직접 회원을 모집하는 타 카드사들과 달리 은행과 카드사들을 주요 고객으로 두고 있다.
하지만 최근 타 카드사들의 자체 결제망 구축으로 수수료 수익 기반이 흔들리게 됐다. 특히 전업카드사 중 유일하게 비씨카드 결제망을 이용해 오던 우리카드의 자체 결제망 구축이 직접적인 타격을 준 것으로 알려졌다.
이에 비씨카드는 자체카드인 바로카드 육성에 나섰다. 바로카드는 출시 이후 꾸준한 라인업 확대를 통해 현재 'BC 바로 케이뱅크 히든카드', 'BC 바로 On&Off 카드', 'K-패스 카드', 'BC 바로 MACAO 카드', 'BC 바로 ZONE 카드' 등 20종의 상품(신규 발급 기준) 라인업을 갖췄다.
BC카드는 자체카드 라인업 강화를 통해 고객을 늘렸다. 여신금융협회에 따르면, BC카드의 자체 회원 수는 지난해 12월 말 353만 명에서 올해 3월 말 366만 명, 6월 말 378만 명, 9월 말 388만 명으로 확대되며 400만 명을 앞두고 있다.
이를 바탕으로 자체카드 수수료 수익은 확대되고 있다. 연간 수익은 2022년 230억 원에서 2023년 241억 원, 2024년 379억 원, 2025년 528억 원으로 3년 새 두 배 이상 늘었다. 전체 영업수익 중 차지하는 비중도 0.3%에서 1.5%로 5배 상승했다.
다만 자체카드가 총 수익에서 차지하는 비중은 여전히 적은 상태라 이외 안정적으로 수익을 확보할 수 있는 새로운 수익원 확보는 여전히 필요한 것으로 평가된다.
비씨카드는 대출성 자산에 대한 취급을 확대하며 금융수익을 늘리고 있다. 한국신용평가 보고서에 따르면 지난해 말 대출자산 규모는 1조7470억 원으로, 전년(1조1621억 원) 대비 50.3% 확대됐다.
하지만 대출자산 확대는 비용 증가 등 또 다시 파생되는 문제점이 있다. 비씨카드 역시 전체 영업자산 중 대출자산 비중이 49.4%까지 확대되며 자산건전성 관리가 주요 과제로 지적되고 있다.
이에 비씨카드는 건전성 관리에도 힘쓰고 있는 모습이다. BC카드에 따르면 올해 6월 말 연체율은 0.66%로 전년 말(1.11%) 대비 0.45%p 개선됐다.
이윤혜 기자 dbspvpt@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 휴면카드 1500만장 시대…증가율 1위 비씨카드 (2025/02/12)
- - 최원석 비씨카드 대표, ‘변화의 힘’ 실적으로 입증 (2024/10/28)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.