
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
현대제철이 원가 부담 완화와 고부가 제품 판매 확대를 통해 수익성을 개선중이다. 4분기부터 실적이 나아질 것으로 예상하고 있지만 중국 철강 공급과잉과 국내 건설경기 부진 등이 변수다.
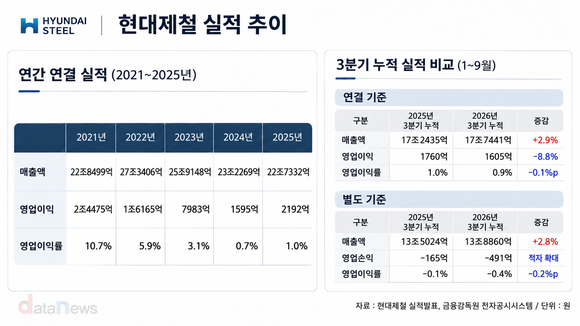
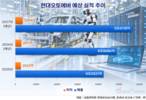
18일 데이터뉴스가 현대제철의 실적발표를 분석한 결과, 올해 3분기 누적 연결 매출은 17조7441억 원으로 전년 동기(17조2434억 원) 대비 2.9% 증가했다. 반면 영업이익은 1760억 원에서 1605억 원으로 8.8% 감소했고, 영업이익률은 1.0%에서 0.9%로 낮아졌다. 별도 기준 매출은 13조5024억 원에서 13조8860억 원으로 2.8% 늘었지만 영업손실은 165억 원에서 491억 원으로 확대됐다.
수익성은 최근 수년간 낮아진 상태다. 연결 영업이익은 2021년 2조4475억 원에서 2024년 1595억 원까지 감소한 뒤 지난해 2192억 원으로 반등했지만 영업이익률은 1.0%에 그쳤다. 올해 3분기에도 전체 판매량이 392만5000톤으로 전년 동기보다 9.7% 줄면서 이익 회복을 제약했다. 판재 판매량은 11.5%, 봉형강은 5.4% 감소했다. 주요 제품 가격 인상에도 물량 감소에 따른 고정비 부담 등이 이어지면서 별도 영업이익은 123억 원으로 전년 동기 대비 73.9% 줄었다.
4분기부터는 판가와 원가, 판매량 측면에서 개선이 예상된다. 현대제철은 주요 제품 가격 인상 효과가 본격적으로 반영되는 가운데 원재료 가격이 하향 안정화될 것으로 내다봤다. 미국향 철근 수출 감소와 가격 인상 전 선판매, 하계휴가·추석 연휴 등 3분기 판매 감소 요인이 완화되면서 판매량도 회복될 것으로 예상했다. 회사는 3분기 별도 매출이 전분기보다 2641억 원 감소했는데도 영업이익이 소폭 늘어난 점을 들어 원가구조가 개선됐다고 설명했다.
이에 따라 올해 연간 실적은 지난해보다 개선될 가능성이 높다. 최근 증권사 전망을 종합하면 올해 연결 영업이익은 2000억 원대 후반으로 지난해 2192억 원을 웃돌 것으로 예상된다. 다만 영업이익률은 여전히 1%대에 머물 전망이어서 수익성이 본격적인 회복 단계에 들어섰다고 보기에는 이른 수준이다.
2027년에는 원자재 가격 안정으로 추가적인 수익성 개선 여지가 있다는 게 회사 측 전망이다. 수요는 업종별로 차이가 예상된다. 건설 부문에서는 주거·상업용 회복이 지연되는 반면 반도체 클러스터 등 비주거용 투자를 중심으로 점진적인 회복을 내다봤다. 자동차는 신차 출시와 친환경차 생산 확대, 수출 증가에 따른 수요 개선을 예상했고 조선은 수주잔고를 바탕으로 견조한 수요가 이어질 것으로 봤다.
미국 시장도 수요 개선 요인으로 꼽힌다. 현대제철은 인공지능(AI) 데이터센터와 제조업 온쇼어링에 따른 공장 건설로 현지 건설 수요가 견조한 가운데 H형강 가격이 오르고 제철소 납기도 길어지고 있다고 설명했다. 이에 따라 H형강은 당분간 양호한 수요가 이어질 것으로 예상했다. 반면 철근은 50% 관세를 부담한 뒤 충분한 수익성을 확보하기 어렵다고 보고 2027년에도 수출 물량을 조절할 계획이다.
다만 중국 철강시장의 공급과잉은 실적 회복의 변수다. 하나증권이 중국철강협회(CISA)를 인용한 16일 리포트에 따르면 올해 9월 누적 중국 조강 생산량은 전년 동기보다 2.9% 감소했지만 명목 철강 수요는 3.8% 줄었다. 생산량 감소에도 수요가 더 큰 폭으로 줄면서 공급과잉이 이어지고 있다는 분석이다. CISA는 중국 철강산업이 향후 2~3년간 구조조정기를 거칠 것으로 전망했다.
중국 내 공급과잉이 지속되면 내수에서 소화되지 못한 철강재가 수출로 향하면서 아시아 철강가격과 국내 판가를 압박할 수 있다. 현대제철 역시 원화 강세와 인도네시아·베트남·대만 등 제3국을 통한 유입으로 4분기 이후 후판·열연 수입이 다소 늘어날 것으로 예상했다. 회사는 우회 수입과 불공정 거래에 대해 정부와 협조해 대응할 계획이다.
현대제철은 수요처 확대와 고부가 제품 경쟁력 강화도 추진하고 있다. 지난 10월에는 압연 H형강과 용접 H형강을 아우르는 통합 브랜드 ‘H One’을 출범했다. 데이터센터와 반도체 팹 건설 증가에 따라 고사양·특수규격 H형강 수요가 늘어날 것으로 보고 통합 공급체계를 구축했으며, 내진·내화 H형강 KS인증을 바탕으로 건축용 고부가 제품 판매 확대에도 나섰다.
중장기적으로는 미국 현지 생산기반도 확대한다. 현대제철은 지난 9월 루이지애나 전기로 일관제철소 기공식을 열었으며 2029년 1분기 상업생산을 목표로 하고 있다. 미국은 철강 수입에 50% 관세를 적용하고 있는 데다 데이터센터 등 신규 수요로 철강 가격이 높은 시장이다. 현대차증권에 따르면 미국 열연 가격은 톤당 1450달러를 웃돌아 중국의 약 480달러보다 3배가량 높다. 현대제철은 루이지애나 제철소에서 자동차강판을 중심으로 생산한 뒤 미래 모빌리티와 첨단산업 등으로 판매처를 확대할 계획이다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 현대제철, H형강 브랜드 'H ONE' 론칭…AIDC·반도체 팹 공략 (2026/10/12)
- - 현대제철, 외형 회복…3분기 수익성 반등 기대 (2026/08/11)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.