
가상자산이 국내에서 생활비로 직접 사용되고 있다. 테더(USDT)·서클(USDC) 같은 달러 스테이블코인을 국내의 업비트·빗썸 등 가상자산 거래소에서 원화로 바꾸지 않고 국내 소비에 연결하는 방식이 확산하고 있다.
해외에서 발급된 ‘크립토카드’에 스테이블코인을 결제재원으로 연결하고, 비자나 마스터카드 같은 국제 카드 결제망을 통해 국내 가맹점에서 일반 카드처럼 결제하는 방식이다. 과거 해외 거래소나 개인지갑에 보관해 놓은 가상자산을 국내에서 쓰려면, △국내 원화거래소로 전송한 뒤 △이를 원화로 매도하고, △은행 계좌로 출금한 다음 △신용카드나 체크카드·현금으로 소비하는 것이 일반적이었다.
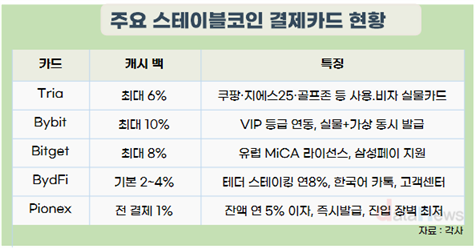
23일 가상자산업계에 따르면, 테더·서클 등 달러 스테이블코인을 국내 거래소에서 원화로 바꾸지 않고 국내 소비에 연결하는 방식이 등장하고 있다. 해외에서 보유한 테더를 크립토카드 ‘트리아(Tria)’에 연결하면, 쿠팡·지에스25·골프존 파크 등 가맹점에서 사용할 수 있게 됐다.
다만 이들 가맹점이 테더를 직접 받는 것은 아니라고 업계는 설명한다. 국내 업체에는 일반적인 국제카드 결제와 비슷한 방식으로 대금이 정산되고, 가상자산을 결제재원으로 처리하는 과정은 카드사업자가 담당한다는 것.
‘코인→원화’의 ‘새 오프램프’ 등장
구조를 보면 변화가 더욱 분명하다. 기존 방식은 해외 거래소·탈중앙거래소 → 국내 원화거래소 → 원화 매도 → 은행계좌 → 카드·현금 → 소비였다. 새로운 방식은 해외 거래소·탈중앙거래소 → 테더·서클 등 → 크립토카드 → 비자·마스터카드 → 국내 가맹점의 순서를 거친다.
두 방식의 가장 큰 차이는, 국내 원화거래소를 거치는 과정이 없어졌다는 것이다. 해외에서 가상자산을 운용한 투자자가 이를 테더로 바꿔, 이를 지원하는 크립토카드의 결제재원으로 사용하기 때문이다. 이렇게 되면, 테더를 국내 거래소로 다시 전송해 원화로 매도하는 절차를 건너뛸 수 있다.
여기서 중요한 개념이 가상자산을 법정화폐로 전환하는 ‘오프 램프(Off-Ramp)’다. 지금까지 국내 원화거래소는 사실상 주요 오프램프 역할을 했다. 해외에서 투자한 코인을 국내 거래소로 가져온 뒤 원화로 바꾸는 과정이 필요했기 때문이다. 하지만 크립토카드가 등장하면서, 국제 카드망 자체가 가상자산의 새로운 오프램프 역할을 맡기 시작했다.
“스테이블코인 카드 160개 이상”
이런 현상은 특정 크립토카드 업체의 실험에 그치지 않는다. 비자는 올해 3월 보고서에서 △크립토·스테이블코인 연계 카드가 디지털자산과 기존 결제시스템을 연결하고 있으며, △이용자는 비자 가맹점에서 디지털자산을 사용할 수 있고, △이는 결제 시점에 현지 법정화폐로 전환되는 구조라고 설명했다.
비자의 이달 발표자료에 따르면, 2026년 2분기 기준 전 세계 스테이블코인 연계 카드 프로그램은 160개를 웃돌고 있다. 결제 규모는 전년 대비 약 200% 증가했다. 스테이블코인 결제 정산 규모도 연간 환산 기준 200억달러(약 27조 5100억 원)를 넘어섰다고 비자는 설명했다. 스테이블코인을 카드에 얹는 방식이 하나의 글로벌 결제 인프라로 발전하고 있는 것이다.
가맹점은 바뀔 필요 없어
크립토카드가 빠르게 확산할 수 있는 가장 큰 이유는, 가맹점이 블록체인 결제 인프라를 새로 구축할 필요가 없기 때문이다. 예를 들어 소비자가 테더로 10만원어치 상품을 구매한다고 하자.
소비자의 크립토카드 계정에서는 이에 해당하는 테더가 차감된다. 이후 국제 카드망을 통해 결제 승인이 이뤄지고, 가맹점은 기존 카드결제와 유사한 방식으로 원화 대금을 정산받게 된다.
비자 역시 스테이블코인 연계 카드에서 결제 시, 디지털자산을 현지 법정화폐로 전환하게 된다. 가맹점에는 기존 비자 결제 방식과 같은 방식으로 지급한다. 따라서 ‘달러 스테이블코인 결제’라는 말의 실질적인 의미는 가맹점이 이를 직접 받는다는 것이 아니라, 소비자의 결제재원이 달러 스테이블코인이라는 것이다.
‘달러로 한국에서 소비’하는 효과
테더·서클 등이 이 같은 결제의 중간 매개체로 주목받는 이유 가운데 하나는 달러 가치에 연동된다는 특성이다. 비트코인이나 이더리움은 가격 변동성이 커 결제 직전 가격이 크게 움직일 수 있다.
반면, 달러 스테이블코인은 달러 가치에 연동되도록 설계돼 상대적으로 안정적인 결제재원으로 활용하기 쉽다. 특히 해외에서 소득이나 투자자산을 달러 또는 달러 스테이블코인으로 보유한 사람이 한국에서 생활비를 사용하는 경우, 기존의 외환·은행·거래소 경로를 우회할 여지가 생긴다.
비자도 스테이블코인 연계 카드의 주요 활용처로, 현지 통화가 불안정한 지역에서 스테이블코인으로 가치를 보유하면서 현지에서 소비하는 방식을 들고 있다. 이는 스테이블코인의 기능이 단순한 ‘코인 거래용 달러’에서 글로벌 결제수단의 결제재원으로 확대되는 흐름과 맞닿아 있다.
그러나, 이같은 방식은 국내 가상자산 거래소 사업의 핵심 영역 중 하나인 원화 환전 과정의 중요성을 상대적으로 낮출 수 밖에 없다. 현재 국내 투자자가 원화로 가상자산 시장에 들어가고 나갈 때 국내 원화거래소의 역할은 여전히 크다.
국내에서도 이런 흐름에 대응하는 움직임이 나타나고 있다. 업비트 운영사인 두나무는 지난 8월 비자와 전략적 파트너십을 맺고, 스테이블코인 기반 결제와 글로벌 송금, 정산 등의 신규 금융서비스를 발굴하기로 했다. 양측은 두나무의 디지털자산 기술과 비자의 글로벌 결제망을 결합하는 방안을 검토하고 있다.
권선무 기자
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.